Pada 24 September 2026, Bangladesh Bank menerbitkan letter of intent kepada lima calon bank digital — DK Digital Bank, bKash Digital Bank, Nova Digital Bank, Boost Digital Bank, dan Kori Digital Bank — yang memungkinkan mereka bersiap untuk beroperasi sepenuhnya secara online. Menurut aturan Bangladesh, bank digital memiliki kantor pusat dan tidak memiliki cabang; semuanya terjadi di aplikasi atau situs web. Asia sudah pernah mengalami ini, di Hong Kong, Singapura, Malaysia, Filipina, Pakistan, dan Thailand, dan setiap peluncuran mengajarkan pelajaran yang sama: bank tanpa cabang hanya punya satu etalase, yaitu ponsel, dan setiap nasabah harus ditemukan, diyakinkan, diverifikasi, dan melakukan setoran melalui ponsel itu. Ini adalah playbook untuk tugas tersebut — cara menjangkau orang, seperti apa kampanye di setiap tahap, cara mengukur setoran alih-alih klik, dan di mana platform seperti kami berperan. Artikel ini ditulis untuk tim pemasaran bank dan agensi yang melayani mereka. Ini bukan nasihat regulasi.
Posisi bank tanpa cabang di Asia
| Pasar | Kapan | Apa yang diberikan |
|---|---|---|
| Hong Kong | 2019 | Delapan lisensi bank virtual |
| Singapura | Des 2020 | Empat lisensi bank digital: dua penuh, dua wholesale |
| Malaysia | Apr 2022 | Lima lisensi bank digital |
| Filipina | 2021; dibuka kembali Jan 2025 | Enam bank digital berlisensi; moratorium bank baru dicabut, dengan ruang hingga sepuluh bank |
| Pakistan | 2023 | Lima persetujuan prinsip untuk bank ritel digital |
| Thailand | Jun 2025 | Tiga pemohon disetujui; masing-masing harus beroperasi dalam satu tahun |
| Bangladesh | Sep 2026 | Lima letter of intent |
Dari pengumuman resmi regulator dan laporan media yang tercantum di akhir artikel. Letter of intent atau persetujuan prinsip bukanlah lisensi: dokumen itu menetapkan syarat yang harus dipenuhi bank sebelum bisa beroperasi.
Polanya konsisten. Regulator melisensikan beberapa bank sekaligus, memberi tenggat untuk mulai beroperasi, dan berharap bank-bank itu menjangkau orang yang tidak dijangkau bank yang sudah ada — usaha kecil dan komunitas yang belum terlayani. Itu adalah brief pemasaran sekaligus brief perbankan.
Apa yang berubah ketika tidak ada cabang
- App store adalah cabangnya. Tidak ada yang datang langsung. Nasabah mengenal bank melalui iklan, pencarian, teman, atau berita — atau tidak sama sekali. IAB menyampaikan hal yang sama kepada regulator AS pada 2024: iklan digital adalah cara konsumen menemukan dan memahami layanan perbankan online.
- Kepercayaan harus dibangun sebelum ketukan. Cabang di jalan utama adalah sinyal kepercayaan. Bank tanpa cabang membangun kepercayaan lewat ceritanya, ulasannya, dan penjelasannya, dan video melakukan sebagian besar pekerjaan itu. Bahkan di pasar AS yang sudah matang, IAB melaporkan belanja video digital melampaui $80 miliar pada 2026 dan masih tumbuh lebih cepat dari pasar iklan secara keseluruhan.
- Onboarding adalah pemeriksaan identitas, dan pemeriksaan identitas membuat orang berguguran. Setiap langkah antara “instal” dan “rekening dibuka” adalah titik di mana orang berhenti. Jika Anda tidak mengukur setiap langkah, Anda akan menyalahkan iklan atas layar foto dokumen yang bermasalah.
- Setoran pertama adalah konversi yang sebenarnya. Instalasi bukanlah nasabah. Rekening kosong bukanlah nasabah. Optimalkan untuk instalasi, dan Anda akan mendapat instalasi.
- Ini kategori yang dibatasi. Platform iklan besar memperlakukan produk keuangan sebagai kategori terbatas, dan regulator yang melisensikan bank memiliki aturan tentang cara bank boleh memasarkan diri. Tim kepatuhan (compliance) bank bertanggung jawab atas setiap klaim di setiap iklan.
- Sebagian bank baru datang dengan kanal milik sendiri. Jika sebuah bank dipromosikan oleh operator telekomunikasi atau penyedia uang elektronik, bank itu bisa menjangkau basis penggunanya sendiri tanpa biaya. Tugas media berbayar kemudian adalah menjangkau di luar basis tersebut, dan mengukurnya dengan jujur.
Satu nasabah, empat momen
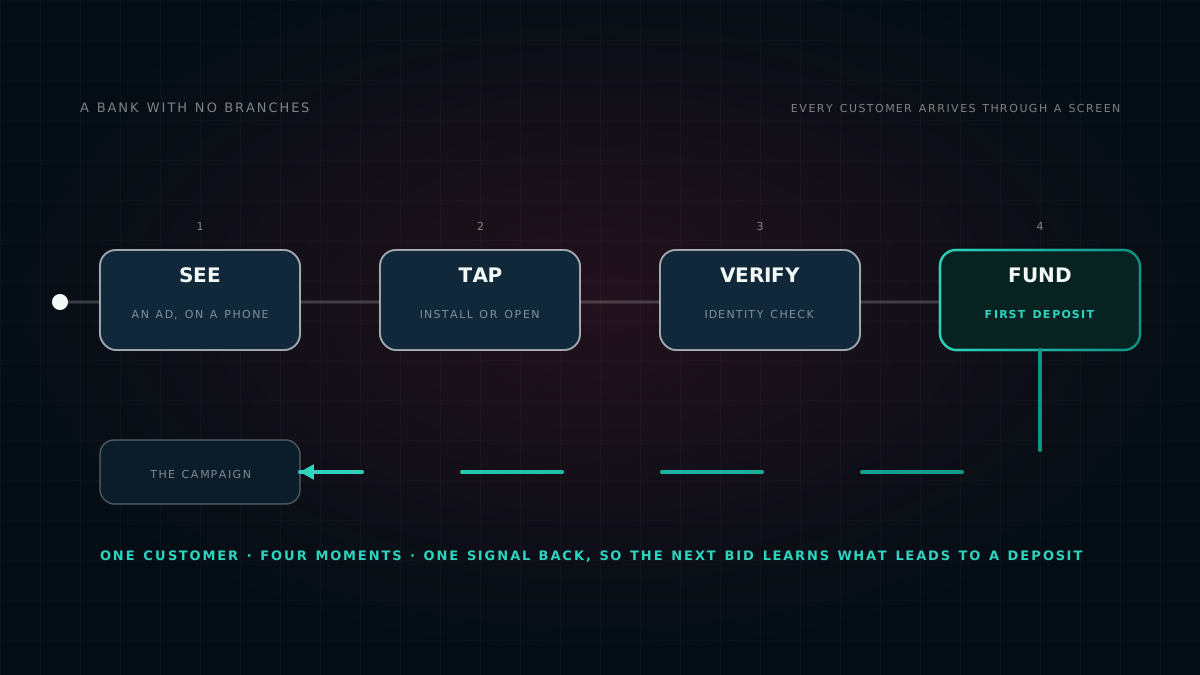
Setiap nasabah yang akan dimiliki bank tanpa cabang melewati empat momen yang sama. Masing-masing punya angka yang perlu dipantau, dan cara yang biasanya membuatnya gagal.
- Melihat. Iklan, di ponsel. Pantau: impresi terverifikasi (bukan yang ditagih), jangkauan, dan seberapa sering orang yang sama melihatnya. Yang sering salah: bot, slot yang tidak bisa dilihat siapa pun, iklan di samping penipuan.
- Mengetuk. Menginstal aplikasi atau membuka halaman. Pantau: ketukan yang menjadi instalasi, dan berapa lama halaman dimuat. Yang sering salah: tautan ke app store yang rusak, listing dalam bahasa yang salah, landing page yang butuh empat detik untuk dimuat.
- Verifikasi. Pemeriksaan identitas. Pantau: pemeriksaan yang dimulai dibandingkan dengan yang selesai, dan langkah mana yang membuat orang berhenti. Yang sering salah: iklan tidak bisa memperbaiki layar kamera yang buruk — tetapi bisa memberi tahu Anda penempatan mana yang mengirim orang yang tidak pernah menyelesaikannya.
- Setor. Setoran pertama, lalu pembayaran pertama. Pantau: biaya per rekening yang terisi dana, dan jumlah hari dari instalasi ke setoran. Inilah angka yang menjadi dasar pembelian seluruh rencana.
Ada momen kelima, kembali — bulan kedua, produk berikutnya — dan momen ini menjadi milik audiens bank sendiri yang sudah memberi persetujuan, bukan prospecting. Momen ini ada di bagian akhir rencana di bawah.
Jangkauan: di mana orang sebenarnya berada
Mereka ada di ponsel. DataReportal mencatat 82,8 juta pengguna internet di Bangladesh pada akhir 2025, 47 persen dari populasi, dan 64 juta identitas pengguna media sosial; gambaran regionalnya serupa. Dan uangnya bergerak: laporan Sensor Tower Juli 2026 menunjukkan belanja iklan aplikasi perbankan naik sekitar separuh antara awal 2024 dan awal 2026 di pasar-pasar yang dipantaunya, dengan unduhan aplikasi salah satu bank digital Asia Tenggara lebih dari tiga kali lipat dalam periode yang sama.
Bagi bank, kanal-kanal terbagi menurut tugasnya:
- Video online dan YouTube membangun kepercayaan — cerita tentang bank, dan penjelasan sederhana “cara membuka rekening dalam dua menit”.
- Search menangkap niat — orang yang sudah mencari bank digital, suku bunga tabungan, atau cara membuka rekening secara online.
- Iklan dalam aplikasi dan web seluler memberi jangkauan dan frekuensi dengan harga lebih rendah, di aplikasi berita, olahraga, hiburan, dan utilitas tempat orang benar-benar menghabiskan hari mereka.
Penargetan yang berhasil untuk bank tanpa cookie pihak ketiga adalah jenis yang membosankan namun tahan lama:
- Konteks. Konten bisnis, keuangan pribadi, lowongan kerja, e-commerce, dan pengiriman uang — dalam bahasa yang dibaca orang. Di Bangladesh, itu berarti bahasa Bangla, bukan hanya bahasa Inggris.
- Geografi. Kota-kota tempat Anda pertama kali meluncur, dan radius di sekitar lokasi tempat Anda mengadakan acara peluncuran atau titik mitra.
- Perangkat. Hanya sistem operasi yang didukung aplikasi Anda. Terdengar jelas; tetapi ini adalah impresi terbuang yang paling umum pada peluncuran aplikasi.
- Audiens Anda sendiri, dengan persetujuan. Pendaftar waitlist, nasabah layanan lain milik sponsor yang sudah setuju, dan lookalike yang dibangun dari mereka.
- Retargeting, dengan batas. Orang yang sudah mulai tetapi tidak menyelesaikan — dan batas frekuensi, karena iklan bank yang dilihat tiga puluh kali adalah keluhan, bukan nasabah.
Yang tidak pantas masuk ke rencana: penargetan berdasarkan karakteristik sensitif — penghasilan, agama, kesehatan, etnis, atau hal serupa. Itu tidak diperlukan, dan dalam kategori yang diatur, itu adalah risiko yang tidak akan disyukuri tim kepatuhan bank.
Kampanye per fase
| Fase dan tujuan | Yang dijalankan | Yang dipantau |
|---|---|---|
| Sebelum peluncuran — dikenal; bangun waitlist | Awareness lewat video dan kontekstual; Search untuk nama merek dan istilah “bank digital”; halaman waitlist | Jangkauan terverifikasi; pertumbuhan pencarian merek; pendaftar waitlist |
| Peluncuran, 30 hari pertama — instalasi yang menjadi rekening | Kampanye instal di dalam aplikasi dan web seluler; YouTube; Search; retargeting pengunjung yang belum selesai | Biaya per rekening dibuka; persentase pemeriksaan identitas yang selesai |
| Aktivasi, hari ke-30–90 — setoran pertama, pembayaran pertama | Retargeting rekening yang sudah terverifikasi tetapi belum terisi dana (dengan persetujuan); materi iklan tentang hal pertama yang bisa dilakukan dengan rekening | Biaya per rekening terisi dana; jumlah hari hingga setoran pertama |
| Berkelanjutan — mempertahankan, cross-sell, menarik kembali | Audiens first-party yang sudah memberi persetujuan; batas frekuensi; kampanye produk yang sudah disetujui tim kepatuhan | Rekening terisi dana yang masih aktif; aktivitas berulang |
| Selalu aktif — melindungi merek dan anggaran | Brand safety pre-bid, penyaringan fraud, verifikasi independen | Tingkat trafik tidak valid; viewability; daftar penempatan |
Fase-fase ini tumpang tindih; bank di bulan keempat masih melakukan prospecting. Yang berubah adalah angka yang dipakai untuk menilai anggaran.
Contoh terpublikasi dari pola ini: entri DBS SME Banking untuk IAB Hong Kong Digital Awards 2024 menggambarkan kampanye pembukaan rekening yang menempatkan sekitar 70 persen medianya untuk prospecting dan 30 persen untuk retargeting orang berdasarkan seberapa baru mereka berkunjung dan apa yang mereka lakukan, serta melaporkan biaya per pembukaan rekening 45 persen lebih rendah di salah satu pasarnya. Itu adalah angka milik peserta sendiri, disajikan di sini sebagai ilustrasi struktur, bukan sebagai tolok ukur.
Konversi: ukur setorannya, bukan kliknya
Tentukan satu angka itu sebelum iklan pertama tayang: biaya per rekening yang terisi dana. Semua yang berada di atasnya dalam funnel adalah alat diagnostik, bukan tujuan.
| Tahap | Dihitung oleh | Gunakan untuk |
|---|---|---|
| Impresi | Platform iklan, lalu tracker independen | Memastikan yang Anda bayar benar-benar dilihat manusia |
| Klik atau ketukan | Platform iklan | Menemukan tautan rusak dan halaman yang lambat |
| Instalasi atau pembukaan pertama | Aplikasi, dilaporkan balik | Membandingkan penempatan |
| Pengajuan dimulai | Bank, dilaporkan balik | Menemukan di mana orang berhenti |
| Rekening dibuka dan diverifikasi | Bank, dilaporkan balik | Biaya per rekening |
| Setoran pertama | Bank, dilaporkan balik | Biaya per rekening terisi dana — tujuannya |
“Dilaporkan balik” adalah bagian yang membuat bank khawatir, dan memang sewajarnya. Begini cara kerjanya di platform kami. Di web, sepotong kecil kode di halaman “rekening dibuka” memberi tahu kami bahwa sebuah event terjadi. Untuk event yang terjadi di dalam aplikasi atau di sistem milik bank sendiri — verifikasi selesai, setoran pertama — server bank mengirimkan event itu langsung kepada kami. Dalam kedua kasus, yang dikirim hanyalah nama event dan click identifier asalnya, agar kami bisa mengaitkannya dengan iklan dan tawarannya. Tanpa nama, tanpa nomor identitas, tanpa saldo, tanpa transaksi. Nasabah tetap berada di bank.
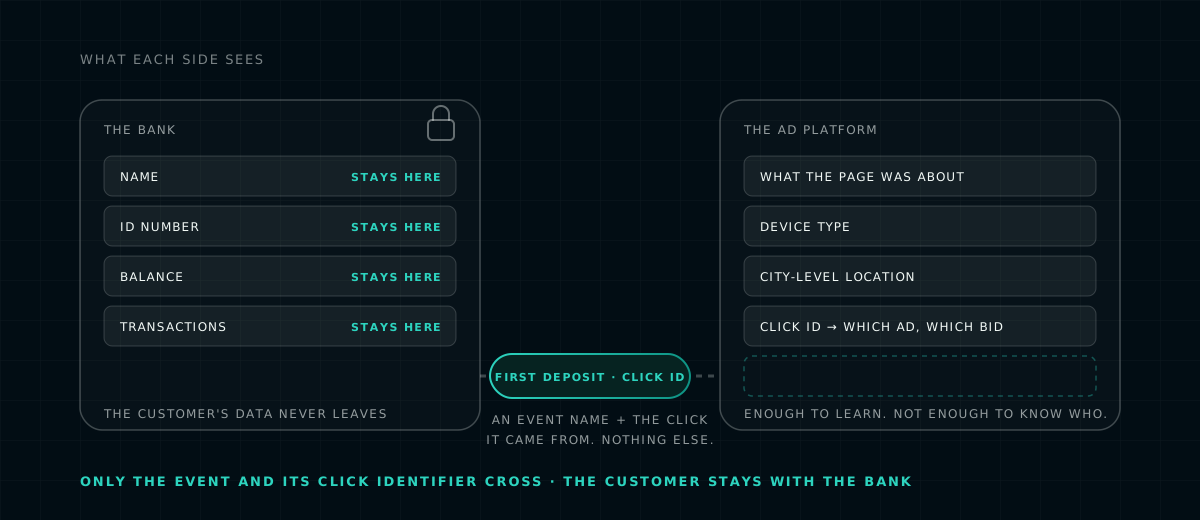
Batas antara bank dan platform iklannya. Platform mengetahui iklan dan tawaran mana yang menghasilkan setoran; platform tidak pernah mengetahui siapa yang melakukannya.
Tiga kebiasaan menjaga angkanya tetap jujur:
- Beri nama event sesuai cara bank berpikir. Pengajuan dimulai, rekening dibuka, instal, pembukaan pertama, dan setoran pertama sebagai custom event. Pelacakan konversi kami mendukung masing-masing, lewat kode halaman atau panggilan server.
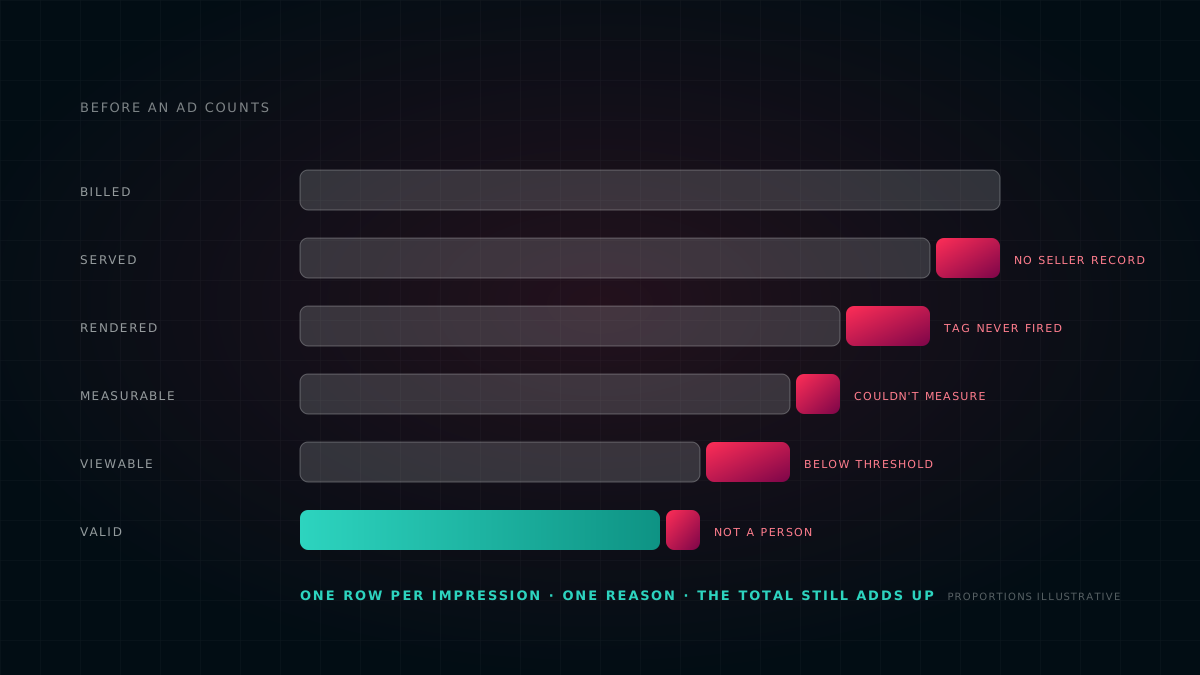
- Laporkan yang tidak tercocokkan sebagai tidak tercocokkan. Sebagian konversi tidak bisa dikaitkan dengan klik — parameter yang hilang karena redirect, orang yang melihat iklan di satu perangkat lalu membuka rekening di perangkat lain. Laporkan sebagai tidak tercocokkan. Jangan memodelkannya ke dalam total; angka hasil pemodelan tidak bisa dibedakan dari angka nyata begitu masuk ke spreadsheet. Apa yang harus terpenuhi sebelum sebuah impresi dihitung menjelaskan standar yang kami pegang.
- Optimalkan menuju setoran. Model kami memberi skor pada setiap impresi berdasarkan seberapa besar kemungkinannya mengarah ke tujuan yang Anda tetapkan. Tetapkan tujuannya ke rekening terisi dana, maka tawaran akan mengikuti; tetapkan ke instalasi, dan Anda akan membayar untuk instalasi.
Kepercayaan, kepatuhan, dan privasi
Iklan keuangan adalah kategori terbatas di mana pun ditayangkan, dan bank digital menghadapinya di dua sisi sekaligus: regulator yang melisensikannya, dan platform yang menayangkan iklannya.
- Aturan platform. Google mewajibkan pengiklan layanan keuangan untuk diverifikasi di sejumlah pasar — persyaratan Malaysia diberlakukan sejak April 2026, dan Singapura punya aturannya sendiri — serta mewajibkan iklan pinjaman menampilkan ketentuan pembayaran kembali dan biaya representatif di landing page, “terlihat dengan jelas dan segera”. Meta mewajibkan iklan kredit, pinjaman, dan asuransi hanya ditampilkan kepada orang berusia 18 tahun ke atas, dan dapat meminta pengiklan membuktikan bahwa ia memiliki izin. Ketika bank membeli YouTube atau Search melalui AdZoic, bank melakukannya melalui akun Google Ads miliknya sendiri, sehingga persyaratan layanan keuangan Google berlaku untuk akun tersebut persis seperti biasanya.
- Aturan regulator. Letter of intent disertai syarat, dan setiap regulator dalam tabel di atas memiliki aturan tentang cara bank boleh beriklan. Klaim apa yang boleh dibuat, disclaimer apa yang diwajibkan, dan dalam bahasa apa, adalah keputusan kepatuhan. Masukkan proses peninjauan ke dalam proses pembuatan materi iklan, bukan setelahnya.
- Brand safety (keamanan merek). Iklan bank di samping aplikasi pinjaman palsu, halaman cepat kaya, atau konten bajakan merusak satu-satunya hal yang bisa dijual bank tanpa cabang. Kami memeriksa penempatan sebelum menawar, bukan setelah uang dibelanjakan. Brand safety 101 menjelaskan apa saja yang disaring.
- Penipuan iklan (fraud). Bot tidak bisa membuka rekening bank, jadi fraud terlihat tidak berbahaya bagi bank — sampai Anda menyadari fraud menggerogoti anggaran dan mengajari optimizer bahwa penempatan yang dikunjungi bot itu “bagus”. Trafik tidak valid disaring sebelum bidding, dan kami menjalankan tracker independen pada kampanye kami sendiri.
- Privasi. Tanpa cookie pihak ketiga; penargetan berdasarkan konteks, geografi, dan audiens first-party yang sudah memberi persetujuan; hanya event dan click identifier yang pernah dikirim dari bank kepada kami; dan persetujuan sebelum nasabah yang sudah ada di-retarget. Mengapa data first-party adalah keunggulan Anda membahas sisi persetujuannya.
Peran AdZoic
Kami adalah platform pembelian iklan berbasis AI yang dibangun di Dhaka khusus untuk Asia, dan inilah pekerjaan yang menjadi tujuan kami dibangun. Secara sederhana:
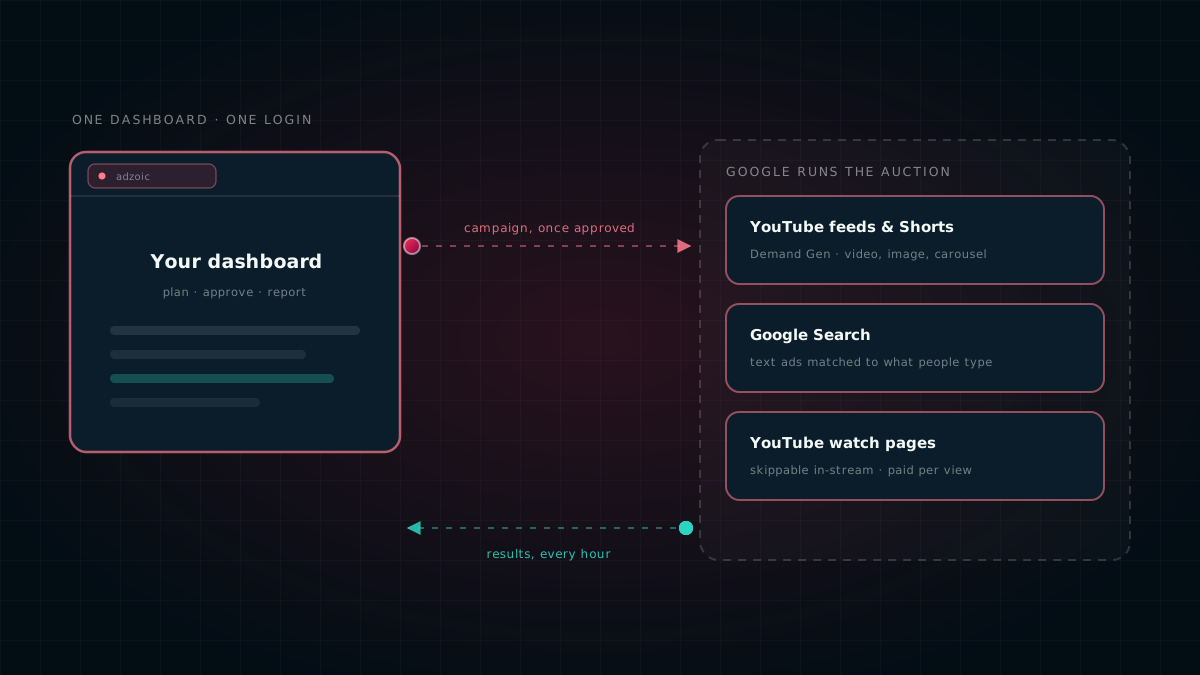
- Satu rencana, satu anggaran, satu laporan. Iklan dalam aplikasi, web seluler, dan video online di open exchange, ditambah kampanye YouTube, Search, Demand Gen, dan media sosial melalui akun Anda sendiri di jaringan mitra tersebut — direncanakan bersama, dengan satu definisi konversi.
- Setiap impresi dilaporkan, dan bisa diperiksa. Kami melacak hingga tingkat impresi, menjalankan tracker verifikasi pada kampanye kami sendiri, dan memublikasikan cara kami menghitung. Jadi tim kepatuhan Anda bisa melihat bagaimana setiap angka dihitung.
- Konversi sesuai cara bank berpikir. Pengajuan dimulai, rekening dibuka, instal, pembukaan pertama, setoran pertama — lewat kode halaman atau panggilan server, hanya membawa event dan click identifier.
- Model yang membeli menuju setoran, dan menjelaskan setiap langkahnya dengan bahasa sederhana, bukan kotak hitam.
- Brand safety dan fraud disaring sebelum bid, bukan dikembalikan dananya setelahnya.
- Tim yang berbasis di kawasan ini — di Dhaka, bekerja pada jam kerja Asia.
- Laporan yang ditulis dengan bahasa sederhana, dengan penagihan di tempat yang sama.
Dua catatan agar Anda bisa merencanakannya. Sejak Oktober 2026, kampanye media sosial di akun milik bank sendiri bisa dihubungkan ke kampanye AdZoic yang sama dan dibaca di laporan yang sama, sehingga kanal dibandingkan berdasarkan satu set angka terverifikasi, bukan antar-dasbor. Dan kami lebih baru serta lebih kecil daripada platform global — kami memublikasikan angka kami sendiri di Labs, termasuk koreksinya, agar Anda bisa menilainya sendiri.
Bicarakan peluncuran Anda dengan kami
Sembilan puluh hari pertama, dalam satu halaman
- Enam puluh hari sebelumnya. Selesaikan verifikasi layanan keuangan platform iklan di setiap pasar tempat Anda akan beriklan. Tentukan event konversi bersama tim produk dan kepatuhan bank. Pasang pelacakan dan uji dari awal hingga akhir dengan rekening sungguhan. Tulis materi iklan dalam setiap bahasa yang akan Anda layani, dan dapatkan persetujuannya.
- Tiga puluh hari sebelumnya. Mulai awareness lewat video dan kontekstual. Kuasai pencarian merek. Susun daftar brand safety dan penempatan. Buka waitlist.
- Peluncuran. Kampanye instal dan pembukaan rekening di dalam aplikasi, web seluler, YouTube, dan Search. Retarget yang belum selesai. Baca tingkat penyelesaian pemeriksaan identitas setiap hari; angka itu akan memberi tahu Anda lebih banyak daripada click-through rate.
- Tiga puluh hari setelah peluncuran. Ubah tolok ukur anggaran menjadi biaya per rekening terisi dana. Hentikan penempatan yang menghasilkan instalasi tanpa pernah terverifikasi. Mulai materi iklan aktivasi untuk rekening yang terverifikasi tetapi belum terisi dana.
- Sembilan puluh hari setelah peluncuran. Retensi dengan audiens yang sudah memberi persetujuan. Susun ulang proyeksi berdasarkan angka nyata, bukan asumsi peluncuran. Tuliskan apa yang Anda pelajari, lengkap dengan angkanya, agar peluncuran produk berikutnya dimulai dari bukti.
Ketika tidak ada cabang, kampanye adalah pintu depannya dan setoran adalah satu-satunya tanda terima. Belilah menuju setoran, verifikasi apa yang Anda beli, dan simpan data nasabah di tempat yang semestinya — di bank.
Pertanyaan umum
Apa itu bank digital?
Bank yang memiliki izin untuk beroperasi tanpa cabang. Nasabah membuka rekening, menyetor, membayar, dan meminjam melalui aplikasi atau situs web. Regulator di seluruh Asia — Hong Kong, Singapura, Malaysia, Filipina, Pakistan, Thailand, dan kini Bangladesh — telah melisensikan bank-bank ini dalam kelompok kecil selama beberapa tahun terakhir.
Apa bedanya beriklan untuk bank digital dibanding bank tradisional?
Tidak ada cabang untuk dikunjungi, jadi seluruh perjalanan nasabah — menemukan, percaya, mendaftar, pemeriksaan identitas, setoran pertama — terjadi di layar, dan setiap langkahnya bisa dan seharusnya diukur. Tujuannya adalah rekening yang terisi dana, bukan kunjungan atau instalasi.
Apa yang harus diukur oleh bank digital?
Satu angka di atas segalanya: biaya per rekening terisi dana. Di bawahnya, langkah-langkah diagnostik — impresi terverifikasi, ketukan, instalasi, pengajuan dimulai, pemeriksaan identitas selesai, rekening dibuka — masing-masing memberi tahu Anda di mana orang berhenti dan penempatan mana yang layak mendapat anggaran.
Bisakah bank beriklan secara efektif tanpa cookie pihak ketiga?
Bisa. Konteks (konten yang sedang dibaca seseorang), geografi, perangkat, dan audiens milik bank sendiri yang sudah memberi persetujuan melakukan pekerjaannya, dan tidak satu pun bergantung pada cookie pihak ketiga. AdZoic tidak memerlukannya.
Apakah platform iklan melihat data nasabah bank?
Tidak. Ketika konversi dilaporkan balik, yang dikirim hanyalah nama event dan click identifier asalnya, agar platform bisa mengaitkannya dengan iklan dan tawarannya. Nama, nomor identitas, saldo, dan transaksi nasabah tetap berada di bank.
Kanal apa saja yang bisa dijalankan bank digital melalui AdZoic?
Iklan dalam aplikasi, web seluler, dan video online di open exchange, ditambah kampanye YouTube, Search, Demand Gen, dan media sosial melalui akun milik bank sendiri di jaringan mitra tersebut, semuanya dari satu rencana dan satu laporan.
Apakah iklan keuangan dibatasi?
Ya. Google mewajibkan verifikasi layanan keuangan di sejumlah pasar dan pengungkapan langsung untuk iklan pinjaman; Meta mewajibkan iklan kredit, pinjaman, dan asuransi hanya ditampilkan kepada orang dewasa dan dapat meminta bukti izin. Regulator bank memiliki aturan pemasarannya sendiri. Tim kepatuhan bank bertanggung jawab atas setiap klaim.
Bank-bank yang disebutkan dalam artikel ini disebut berdasarkan pemberitaan publik tentang keputusan regulator mereka. Tidak satu pun dari mereka adalah klien atau mitra AdZoic, tidak satu pun dimintai pendapat, dan tidak ada isi artikel ini yang menggambarkan rencana mereka. Fakta regulasi berasal dari pengumuman resmi regulator dan laporan media yang tercantum di bawah, dan bukan merupakan nasihat hukum atau regulasi; tim kepatuhan dan penasihat hukum bank yang memegang keputusan tersebut. Angka pasar dikutip dari sumber yang disebutkan. Contoh DBS adalah materi pengajuan penghargaan milik peserta sendiri, dikutip untuk strukturnya, dan bukan merupakan dukungan oleh atau terhadap AdZoic. Kami tidak memublikasikan angka kinerja kami sendiri di sini, dan tidak ada data klien, mitra, atau pengiklan. Gambar sampul dan diagram adalah ilustrasi, bukan data. Google, YouTube, Google Ads, dan Demand Gen adalah merek dagang Google LLC; Meta dan Facebook adalah merek dagang Meta Platforms, Inc.; nama-nama ini dipakai hanya untuk mengidentifikasi layanan tersebut.
Sumber
- Five digital banks get initial nod from Bangladesh Bank — The Daily Star, 24 September 2026.
- Granting of virtual banking licences — Hong Kong Monetary Authority, Mei 2019.
- MAS announces successful applicants of licences to operate new digital banks — Monetary Authority of Singapore, 4 Desember 2020.
- Five successful applicants for the digital bank licences — Bank Negara Malaysia, 29 April 2022.
- BSP lifts ban on new digital banks — Philstar, Desember 2024.
- The State Bank of Pakistan awards in-principle approval to five digital retail banks — FinDev Gateway, 28 September 2023.
- Announcement of successful applicants to establish a virtual bank — Bank of Thailand, 19 Juni 2025.
- Digital 2026: Bangladesh — DataReportal.
- State of Digital Banking 2026 — Sensor Tower, Juli 2026.
- 2026 Digital Video Ad Spend & Strategy Report — IAB, Juli 2026.
- Digital advertising vital to consumer financial services — IAB, Januari 2024.
- IAB HK Digital Awards 2024: DBS Online Business Account Opening campaign — IAB Hong Kong.
- Financial products and services policy dan persyaratan verifikasi, pembaruan April 2026 — bantuan kebijakan Google Ads.
- Financial and insurance products and services — standar periklanan Meta.